
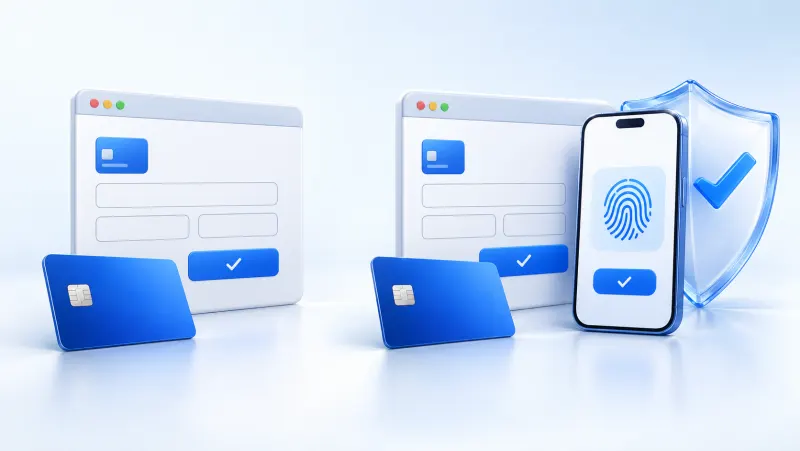
2D sanal POS'ta kart bilgileri doğrudan bankaya iletilir, ek doğrulama yapılmaz. 3D Secure'da ise SMS veya banka uygulaması üzerinden kimlik doğrulama eklenir. Türkiye'de bankalar ve ödeme kuruluşları ilk kart girişli online işlemlerde 3D Secure'u standart olarak ister; 2D işlem ancak kurumun onayıyla yapılabilir. 3D Secure 2.0 ile kullanıcı deneyimi büyük ölçüde iyileştirilmiştir.
«2D POS cihazı» diye ayrı bir cihaz yoktur: 2D, kart bilgisiyle 3D Secure doğrulaması olmadan yapılan işlemin adıdır. Mağazadaki fiziki POS'ta kart çipli ya da temassız okutulur; 2D–3D ayrımı kartın okutulmadığı internet ve mail order ödemeleri içindir.
Online ödeme güvenliği, e-ticaret dünyasının en kritik konularından biridir. Müşterileriniz kart bilgilerini internet üzerinden paylaşırken, bu bilgilerin güvende olduğundan emin olmak ister. İşletmeler açısından ise sahte işlemlerin ve geri ödemelerin (chargeback) önlenmesi hem mali hem de itibar açısından hayati önem taşır.
Bu noktada karşımıza iki temel ödeme doğrulama yöntemi çıkar: 2D sanal POS ve 3D Secure sanal POS. Her ikisi de online kartlı ödeme almak için kullanılır ancak güvenlik seviyeleri, sorumluluk dağılımı ve kullanıcı deneyimi açısından önemli farklılıklar taşırlar. Bu yazıda her iki yöntemi detaylıca inceleyecek, karşılaştıracak ve işletmeniz için doğru seçimi yapmanıza yardımcı olacağız.
2D Sanal POS Nedir?
- 2D Sanal POS
-
Müşterinin kart numarası, son kullanma tarihi ve CVV bilgilerini girerek ödeme yaptığı, ek kimlik doğrulama adımı içermeyen online ödeme yöntemidir. Kart bilgileri doğrudan bankaya iletilir ve işlem onaylanır veya reddedilir.
2D sanal POS, en basit haliyle internet üzerinden kart bilgileriyle ödeme yapma yöntemidir. Bu modelde müşteri, ödeme sayfasında kart numarasını, son kullanma tarihini ve kartın arkasındaki güvenlik kodunu (CVV/CVC) girer. Bu bilgiler şifreli bir bağlantı üzerinden bankaya iletilir ve banka, kart geçerliliği ile bakiye kontrolü yaparak işlemi onaylar ya da reddeder.
2D işlemlerde ödeme süreci hızlı ve basittir. Müşteri herhangi bir ek doğrulama adımıyla karşılaşmaz; kart bilgilerini girdikten sonra işlem anında sonuçlanır. Ancak bu basitlik, beraberinde önemli güvenlik riskleri getirir:
- Chargeback riski: Kart sahibi, işlemi tanımadığını beyan ederse (yetkisiz kullanım iddiası), geri ödeme sorumluluğu büyük ölçüde işletmenin üzerinde kalır. Banka, ek doğrulama yapılmadığı gerekçesiyle işletmeyi sorumlu tutabilir.
- Sahte işlem riski: Çalıntı veya ele geçirilmiş kart bilgileriyle yapılan işlemlerde ek bir doğrulama katmanı olmadığından, sahte işlem gerçekleşme olasılığı daha yüksektir.
- Sorumluluk dağılımı: 2D işlemlerde dolandırıcılık sorumluluğu genellikle işletme tarafındadır. Banka, kart hamilini koruma altına alırken işletme mali kayıpla karşılaşabilir.
Bu riskler nedeniyle 2D sanal POS, günümüzde sınırlı senaryolarda kullanılmaktadır. Özellikle ilk kez kart bilgisi girilen işlemlerde 2D kullanımı Türkiye'de düzenleyici kurallar gereği mümkün değildir.
2D işlemlerde kart bilgileri tek başına yeterli kabul edilir ve ek doğrulama yapılmaz. Bu durum, kartı fiziksel olarak elinde bulundurmayan birinin dahi (örneğin kart bilgilerini ele geçirmiş bir dolandırıcının) işlem yapabilmesi anlamına gelir.
«2D POS cihazı» ve «3D'siz sanal POS» ne demek?
2D POS iki anlamda kullanılır. Ödemede 2D, 3D Secure doğrulaması olmadan yalnız kart bilgisiyle yapılan işlemdir; bunu yapan ayrı bir cihaz türü yoktur. Telefonla ya da e-postayla satışta bu işlem mail order (MOTO), sanal POS'ta doğrulamasız akış olarak yapılır; ikisi de çalışılan kurumun ayrıca onayına bağlıdır. Mağaza donanımında «2D» ise iki boyutlu barkod/karekod okuyucuyu anlatır; ödemedeki 2D ile ilgisi yoktur.
3D'siz sanal POS var mı? İnternetten ilk kez kart girilen işlemde 3D Secure standarttır; hangi durumlarda doğrulamasız işlemin gündeme gelebileceğini hemen aşağıda durumunuza göre seçebilirsiniz. Faaliyet alanınızın kabul edilip edilmediğini yasaklı ürün ve hizmet listesinden kontrol edin; adımlar için mail order nasıl yapılır yazısına bakın.
3D'siz Sanal POS Mümkün mü?
Kısa cevap: müşterinin kartını kendisinin girdiği internet ödemesinde 3D Secure standarttır; bunu atlayan, herkese açık bir «3D'siz sanal POS» paketi yoktur. Doğrulamasız (2D) işlem yalnız belirli durumlarda, banka ya da ödeme kuruluşu işletmeyi ve sektörü değerlendirip ayrıca yetki verirse gündeme gelir. Karar verirken iki şeyi bilin: sahte işlem itirazında 2D işlemin sorumluluğu genellikle işyerinde kalır; 3D Secure 2'de ise kartı veren banka düşük riskli gördüğü ödemeyi kod sormadan onaylayabilir.
Neden 3D'siz ödeme almak istiyorsunuz?
Gündeme gelebilir. Telefonla ya da e-postayla alınan siparişte ödeme, müşteri kod girmeden mail order (MOTO) yetkisiyle alınır. Bu yetki her işletmeye tanımlanmaz; banka ya da ödeme kuruluşu faaliyet alanınıza, satış modelinize ve riske göre karar verir. Kart sahibi «bu işlemi ben yapmadım» derse sorumluluk genellikle işyerindedir; onay, fatura ve teslim kayıtlarını saklayın.
Müşteriniz kartını kendisi girebiliyorsa ödeme linki 3D'li ve daha güvenli bir yoldur. Adım adım: mail order nasıl yapılır.
İlk ödeme 3D'li, sonrakiler kodsuz olabilir. Abonelik, aidat gibi düzenli tahsilatta müşteri kartını ilk ödemede 3D Secure ile doğrular ve sonraki çekimlere onay verir; sonrakiler saklanan (tokenize) kartla, kod istenmeden yapılabilir. Bu akış kurumun onayına bağlıdır; itirazda ilk ödemedeki onayı ve koşulları gösterebilmeniz gerekir.
Ayrıntılar: abonelik ve tekrarlayan tahsilat.
İlk ödeme 3D'li olur. Müşteri kartını ilk ödemede doğrulayıp kaydetmeye onay verirse, sonraki alışverişlerde kart bilgisini yeniden girmeden ödeyebilir. Bu ödemelerde kod istenip istenmeyeceğine kurumun kuralları ve kartı veren banka karar verir; her ödemenin kodsuz geçeceği varsayılmamalıdır. Kart numarası sizin sisteminizde değil, ödeme kuruluşunda saklanır.
Çözüm çoğu zaman 3D'yi kaldırmak değildir. «Müşteri kod girmek istemiyor» gerekçesiyle doğrulamasız işlem yetkisi genellikle verilmez; verilse de sahte işlem itirazında sorumluluk işyerinde kalır. Önce altyapınıza bakın: 3D Secure 2'de kartı veren banka düşük riskli gördüğü ödemeyi kod sormadan onaylayabilir.
Ödemeler doğrulamada düşüyorsa nedenini 3D doğrulama başarısız yazısında bulun. Aynı müşteri düzenli ödüyorsa kayıtlı kartla ödeme, kod adımını sonraki ödemelerde azaltabilir.
3D doğrulamasını alışveriş sırasında siz kapatamaz ya da atlayamazsınız. Kodun istenip istenmeyeceğine alışveriş yaptığınız sitenin ödeme altyapısı ve kartınızı veren banka karar verir; bu yüzden sanal POS başvurusu ya da bir teklif sizin için çözüm değildir.
Kodu alamıyor ya da onaylayamıyorsanız bankanızla görüşün: kayıtlı telefon numaranızı, kartınızın internet alışverişine açık olup olmadığını ve hangi doğrulama yöntemlerinin (ör. uygulamadan onay) kullanılabileceğini yalnız bankanız söyleyebilir. «3D'siz kart» ya da «kodsuz ödeme» vaat edenlere kart bilgisi ve doğrulama kodu vermeyin. Sık sorunlar: 3D Secure SSS.
3D Secure Nedir?
- 3D Secure
-
Online kartlı ödemelerde kart bilgilerine ek olarak, kart hamilinin bankası aracılığıyla kimlik doğrulaması yapılan güvenlik protokolüdür. SMS onay kodu, banka mobil uygulaması veya biyometrik doğrulama gibi yöntemlerle çalışır ve sahte işlem riskini önemli ölçüde azaltır.
3D Secure (Three-Domain Secure), online kartlı ödemelerde ek bir kimlik doğrulama katmanı ekleyen güvenlik protokolüdür. "3D" ifadesi üç boyutu değil, üç alan anlamına gelir: işletme alanı (acquirer domain), kart çıkaran banka alanı (issuer domain) ve birlikte çalışılabilirlik alanı (interoperability domain). Bu üç tarafın koordineli çalışması, işlemin güvenli bir şekilde doğrulanmasını sağlar.
3D Secure ile ödeme sürecinde müşteri kart bilgilerini girdikten sonra bankası tarafından kimlik doğrulamasına yönlendirilir. Bu doğrulama genellikle SMS ile gönderilen tek kullanımlık şifre (OTP) veya banka mobil uygulaması üzerinden onay şeklinde gerçekleşir. Doğrulama başarılı olduğunda işlem tamamlanır.
3D Secure'un en önemli avantajlarından biri sorumluluk kayması (liability shift) mekanizmasıdır. 3D Secure doğrulaması başarıyla tamamlanan işlemlerde dolandırıcılık sorumluluğu işletmeden kart çıkaran bankaya geçebilir; kesin koşullar kart kuruluşu kurallarına ve sözleşmenize göre değişir. Bu durum, işletmelerin chargeback kaynaklı mali kayıplarını azaltabilir.
3D Secure 1.0 ve 2.0 Farkları
3D Secure protokolünün iki ana versiyonu bulunmaktadır ve aralarında kullanıcı deneyimi açısından önemli farklar vardır:
- 3D Secure 1.0: İlk nesil protokoldür. Her işlemde müşteriyi bankanın doğrulama sayfasına yönlendirir ve SMS ile gelen kodu girmesini ister. Bu ek adım, özellikle mobil cihazlarda kullanıcı deneyimini olumsuz etkileyebilir ve bazı müşterilerin ödeme sürecini terk etmesine neden olabilir.
- 3D Secure 2.0: EMVCo tarafından geliştirilen yeni nesil protokoldür. En büyük yeniliği frictionless (sürtünmesiz) akış desteğidir. Sistem, işlem sırasında cihaz bilgisi, konum, alışveriş geçmişi gibi onlarca parametre üzerinden gerçek zamanlı risk analizi yapar. Düşük riskli işlemlerde müşteri hiçbir ek doğrulama adımı görmeden ödemeyi tamamlayabilir. Yüksek riskli işlemlerde ise biyometrik doğrulama (parmak izi, yüz tanıma) veya uygulama içi onay gibi modern yöntemler devreye girer.
3D Secure 2.0, mobil uyumluluğu, daha zengin veri paylaşımı ve akıllı risk değerlendirmesi ile hem güvenliği artırır hem de dönüşüm oranlarına olumlu katkı sağlar.
İlgili3D Secure ile Güvenli Ödeme Nasıl Çalışır?İlgili3D Secure Nedir? Online Ödeme Güvenliğinin Temel Taşı2D ve 3D Sanal POS Karşılaştırma Tablosu
Temel fark doğrulama adımıdır: 2D’de kart numarası, son kullanma tarihi ve CVV ödeme için yeterli sayılır; 3D’de kartı veren banka kart sahibini ayrıca doğrular; gerektiğinde tek kullanımlık kod ya da banka uygulamasından onay ister. Bu yüzden sahte işlem itirazında 3D işlemin sorumluluğu çoğu durumda kartı veren bankaya geçebilir, 2D işlemde genellikle işyerinde kalır. Diğer farklar tabloda:
| Kriter | 2D Sanal POS | 3D Secure Sanal POS |
|---|---|---|
| Güvenlik seviyesi | Temel düzey: yalnızca kart bilgileri ile doğrulama | Yüksek düzey: kart bilgileri + kimlik doğrulama (SMS/uygulama/biyometrik) |
| Kullanıcı deneyimi | Hızlı ve basit; ek adım yok | 1.0'da ek adım var; 2.0 ile frictionless akış sayesinde sorunsuz deneyim |
| Chargeback riski | Yüksek: sorumluluk işletmede | Düşük: sorumluluk bankaya kayar (liability shift) |
| Maliyet etkisi | Chargeback kayıpları nedeniyle gizli maliyetler oluşabilir | Chargeback riskinin azalması ile uzun vadede maliyet avantajı sağlar |
| Uygulamada zorunluluk | Ancak kurumun onayıyla kullanılabilir | Bankalar ve ödeme kuruluşları standart olarak ister |
| Dönüşüm oranı etkisi | Tek adımlı süreç dönüşümü artırabilir, ancak güvenlik algısı düşük | 2.0 ile frictionless akış dönüşümü koruyor; güvenlik algısı müşteri güvenini artırıyor |
Tablodan da görüleceği üzere, 3D Secure özellikle güvenlik ve sorumluluk açısından işletmelere önemli avantajlar sağlar. 3D Secure 2.0 ile kullanıcı deneyimindeki eski dezavantajlar da büyük ölçüde giderilmiştir.
İlgiliFraud ve Risk Skorlama ile İşlem GüvenliğiTürkiye'de 3D Secure Zorunluluğu
Türkiye'de internet üzerinden yapılan kartlı ödeme işlemlerinde bankalar ve ödeme kuruluşları 3D Secure doğrulamasını standart olarak ister. Amaç, online ödemelerde kart hamillerini korumak ve sahte işlemleri önlemektir.
Uygulamada, bir müşteri internet üzerinden ilk kez kart bilgilerini girerek ödeme yaptığında bankası tarafından kimlik doğrulamasından geçirilir. Doğrulamasız (2D) işlem ancak çalışılan kurumun ayrıca onay verdiği durumlarda yapılabilir; hangi işlemlerde doğrulama isteneceğini kurumun kuralları belirler.
Bu yüzden sanal POS altyapınızın 3D Secure protokolünü desteklemesi gerekir; bu desteği sunmayan bir altyapıyla online kartlı ödeme almak pratikte mümkün değildir. Banka ve kartlı ödeme ağları (Visa, Mastercard, Troy), bu doğrulama sürecinin sorunsuz çalışması için altyapılarını sürekli günceller.
Avrupa Birliği'nde de benzer bir düzenleme olan PSD2 (Ödeme Hizmetleri Direktifi 2) kapsamında Strong Customer Authentication (SCA) zorunluluğu uygulanmaktadır. Türkiye'de 3D Secure'un standart hâle gelmesi de bu küresel güvenlik eğilimine paraleldir.
Hangi Durumda Hangisi Kullanılır?
Kısa kural: müşterinin kartını kendisinin girdiği her internet ödemesinde 3D kullanılır. 2D yalnız kurumun ayrıca onay verdiği durumlarda gündeme gelir: ilk ödemesi 3D ile doğrulanmış kartla yapılan tekrarlayan tahsilatlar, saklanmış (tokenize) kartla ödemeler ve telefonla ya da e-postayla alınan siparişler (mail order).
3D Secure Zorunlu Olan Durumlar
- İlk kez kart bilgisi girilen işlemler: Müşteri kart numarasını, son kullanma tarihini ve CVV kodunu ilk kez giriyorsa, bankalar ve ödeme kuruluşları 3D Secure doğrulaması ister. Bu, en yaygın online ödeme senaryosudur.
- Tek seferlik ödemeler: Kart bilgisi saklanmadan yapılan tüm tek seferlik işlemler 3D Secure ile doğrulanmalıdır.
- Yüksek tutarlı işlemler: Risk değerlendirmesine göre yüksek tutarlı işlemlerde 3D Secure doğrulaması her durumda uygulanır.
2D İşlemin Mümkün Olduğu Durumlar
- Tekrarlayan ödemeler (recurring): Abonelik veya düzenli ödeme modellerinde müşteri ilk işlemde 3D Secure ile doğrulama yapar. Sonraki dönemsel ödemeler, kart bilgisinin tokenize edilerek saklanması koşuluyla 3D Secure olmadan (2D) gerçekleştirilebilir.
- Tokenize edilmiş işlemler: Daha önce doğrulanmış ve güvenli şekilde tokenize edilmiş kartlarla yapılan işlemlerde, bankanın ve sağlayıcının politikasına bağlı olarak 2D işlem mümkün olabilir.
- Mail Order / Telephone Order (MOTO): Telefon veya e-posta üzerinden alınan sipariş işlemleri farklı kurallara tabi olabilir; ancak bu işlemler klasik sanal POS akışından ayrı değerlendirilir. Yetki ve adımlar: mail order nasıl yapılır.
Sonuç olarak, standart bir e-ticaret işletmesi için 3D Secure kullanımı hem bankaların ve ödeme kuruluşlarının standart beklentisi hem de en iyi güvenlik uygulamasıdır. 2D işlem yalnızca belirli teknik senaryolarda ve kurumun onayıyla söz konusu olur.
3D Secure ve fraud koruma altyapısı hakkında daha fazla bilgi almak ister misiniz? Desteklenen bankaları ve güvenlik özelliklerini inceleyin.
SanalPos.com'da 3D Secure Desteği
SanalPos.com başvurunuzu koordine eder; ödeme hizmetini teklif ve sözleşmede yazılı banka veya ödeme kuruluşu sunar. 3D Secure doğrulaması Türkiye'de internetten kartlı ödemede standart olduğundan, yönlendirildiğiniz kurumun sanal POS çözümü bu protokolü destekler. Hangi sürümün ve hangi yapılandırmanın kullanılacağı seçilen kurumun çözümüne göre değişir.
3D Secure 2.0 destekleyen çözümlerde müşterileriniz, düşük riskli işlemlerde frictionless akıştan yararlanabilir; yüksek riskli işlemlerde ek doğrulama adımı devreye girer. Fraud ve risk skorlama gibi sahtecilik kontrolleri ödeme kuruluşunun altyapısında çalışır ve kapsamı seçilen kurumun teklifine göre değişir.
İlgili3D Secure ile Güvenli Ödeme DetaylarıİlgiliSanal POS Nedir? İşletmeniz İçin Bilmeniz Gereken Her ŞeySık Sorulan Sorular
3D Secure zorunlu mu?
Uygulamada evet: Türkiye'de internetten kartla yapılan ödemelerde bankalar ve ödeme kuruluşları 3D Secure doğrulamasını standart olarak ister; doğrulamasız (2D) işlem ancak kurumun ayrıca onay verdiği durumlarda yapılabilir. Hangi işlemlerde doğrulama isteneceğini çalışılan kurumun kuralları belirler.
3D'siz sanal POS mümkün mü?
Paket olarak değil, duruma göre: telefonla ya da e-postayla sipariş (mail order), ilk ödemesi 3D ile doğrulanmış düzenli tahsilat ve kayıtlı kartla ödeme gibi durumlarda banka ya da ödeme kuruluşu, işletmeyi ve sektörü değerlendirip doğrulamasız işleme ayrıca yetki verebilir. Kart sahibi ise alışverişte doğrulamayı kendisi atlayamaz. Sahte işlem itirazında 2D işlemin sorumluluğu genellikle işyerinde kalır.
2D işlem yapılabilir mi?
Uygulamada ilk kez kart bilgisi girilen işlemlerde bankalar ve ödeme kuruluşları 3D Secure ister. Ancak kurumun onay verdiği belirli koşullarda (örneğin daha önce kaydedilmiş ve doğrulanmış kartlarla yapılan tekrarlayan ödemeler veya tokenize edilmiş işlemler) 2D işlem gerçekleştirilebilir. Bu durum bankaya ve sağlayıcıya göre değişiklik gösterebilir.
3D Secure 2.0 nedir?
3D Secure 2.0, EMVCo tarafından geliştirilen yeni nesil kimlik doğrulama protokolüdür. İlk versiyona kıyasla çok daha iyi bir kullanıcı deneyimi sunar. Frictionless (sürtünmesiz) akış sayesinde düşük riskli işlemlerde müşteri herhangi bir ek doğrulama adımı görmeden ödemeyi tamamlayabilir. Mobil uyumluluğu ve biyometrik doğrulama desteği de 2.0 sürümünün öne çıkan özellikleridir.
3D Secure dönüşüm oranını düşürür mü?
Geleneksel 3D Secure 1.0, ek bir doğrulama adımı getirdiği için dönüşüm oranlarını bir miktar düşürebilir. Ancak 3D Secure 2.0 ile birlikte gelen frictionless akış, bu sorunu büyük ölçüde ortadan kaldırmıştır. Düşük riskli işlemlerde müşteri ek adım görmez ve ödeme sorunsuz tamamlanır. Ayrıca güvenlik algısının artması müşteri güvenini de olumlu etkiler.
Mobil ödemelerde 3D Secure nasıl çalışır?
Mobil ödemelerde 3D Secure 2.0 protokolü, cihaz bilgisi, konum verisi ve kullanıcı davranış kalıpları gibi ek parametreleri değerlendirerek risk analizi yapar. Düşük riskli işlemlerde doğrulama arka planda otomatik olarak tamamlanır. Yüksek riskli işlemlerde ise biyometrik doğrulama (parmak izi, yüz tanıma) veya banka mobil uygulaması üzerinden onay gibi kullanıcı dostu yöntemler kullanılır.
Sonuç
2D ve 3D Secure sanal POS arasındaki fark, temelde güvenlik katmanı ve sorumluluk dağılımında yatar. 2D işlemlerde yalnızca kart bilgileri kullanılırken, 3D Secure ek kimlik doğrulama ile hem müşteriyi hem işletmeyi koruma altına alır. Türkiye'de bankalar ve ödeme kuruluşları 3D Secure'u standart olarak istediğinden, standart online ödeme senaryolarında zaten bu protokolü kullanmanız gerekir.
3D Secure 2.0'ın sunduğu frictionless akış sayesinde, güvenlik ile kullanıcı deneyimi arasındaki eski çelişki büyük ölçüde ortadan kalkmıştır. Modern bir sanal POS altyapısı ile hem güvenli hem de sorunsuz ödeme deneyimi sunabilir, chargeback risklerinizi minimuma indirebilir ve müşterilerinizin güvenini kazanabilirsiniz.